中國棉花供需基本平衡 現狀、挑戰與未來展望
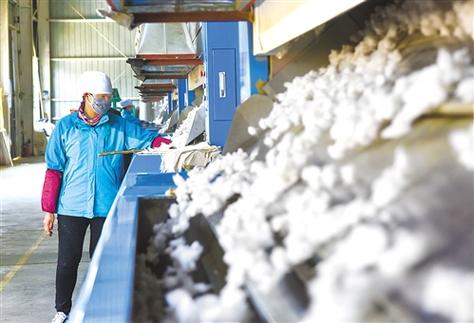
中國是全球最大的棉花生產國和消費國之一,棉花產業的穩定發展對國民經濟、紡織品出口以及農民收入具有重要意義。隨著國內外市場環境的變化,中國棉花供需格局呈現出總體基本平衡的態勢,但結構性矛盾和外部不確定性依然存在。
一、供給端:產量穩中略降,進口調節余缺
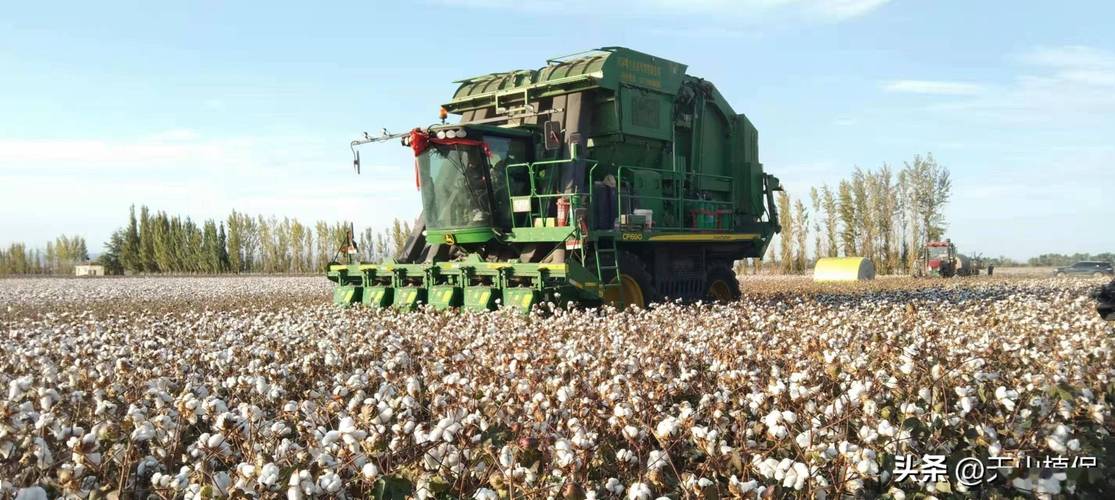
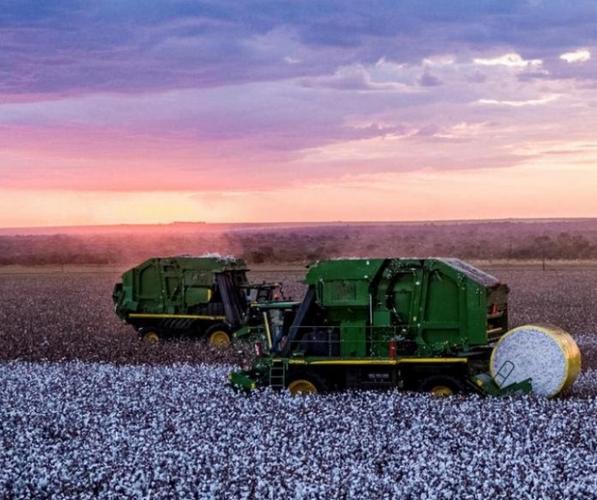
從生產看,中國棉花種植面積和產量在過去幾年保持相對穩定。新疆作為主產區,貢獻了全國約90%的產量,其規模化、機械化種植模式支撐了國內供給的基本盤。受水資源約束、勞動力成本上升以及比較效益下降等因素影響,內地棉區面積持續萎縮,全國總產量增長空間有限。
為彌補國內產需缺口,中國通過關稅配額和滑準稅等方式適量進口棉花。進口來源以巴西、美國、澳大利亞等為主,進口量根據國內供需缺口和儲備棉吞吐靈活調整。儲備棉輪換機制日趨成熟,成為調節市場余缺、穩定價格的重要手段。
二、需求端:消費韌性較強,結構升級明顯
中國棉花消費以紡織用棉為主,約占總需求的90%以上。盡管面臨國際貿易摩擦、產業外遷和化纖替代等壓力,國內紡織行業仍展現出較強韌性。一方面,內需市場持續恢復,家紡、服裝消費升級帶動高支紗、高品質棉花需求;另一方面,出口市場雖然受到部分東南亞國家的競爭,但中國在產業鏈完整性和產品開發能力上仍有優勢。
值得注意的是,化纖對棉花的替代效應在常規紡織品領域持續存在,但在高端、功能性、綠色環保紡織品中,棉花仍具有不可替代的天然優勢。因此,棉花需求總量趨于穩定,但對品質的要求不斷提高。
三、供需平衡:總量基本匹配,結構性問題突出
中國棉花年度產需缺口約在200萬至300萬噸之間,通過進口和儲備調節可以實現總量平衡。結構性矛盾表現在:國內高等級棉花供給不足,低等級棉花相對過剩;新疆棉與內地棉品質差異明顯;進口棉在價格和附加值上對國內市場形成一定沖擊。地緣政治因素導致新疆棉出口受限,進一步加劇了國內市場的消化壓力。
四、政策與市場協同,保障產業安全
為保障棉花產業安全,國家通過目標價格補貼、儲備棉輪換、良種推廣和高質量基地建設等政策組合,穩定棉農收益和有效供給。推動棉花全程機械化和智慧農業發展,降低生產成本,提升國際競爭力。在市場需求端,鼓勵紡織企業技術創新和品牌建設,拓展內需市場,減少對單一出口市場的依賴。
五、未來展望:在動態平衡中追求高質量發展
中國棉花供需將在較長時期內保持“緊平衡”狀態。隨著國內消費升級和紡織產業向價值鏈中高端邁進,對高品質棉花的需求將持續增長。供給端需要進一步優化區域布局,提升新疆棉品質的一致性,適度恢復內地高效棉區,并利用國際市場進行品種調劑。完善棉花市場預警機制和儲備調控體系,防范外部沖擊,確保供需在更高水平上實現動態平衡。
中國棉花供需基本平衡的格局來之不易,需要政策、科技、市場多方協同。只有堅持高質量發展,才能在全球棉花貿易格局變化中立于不敗之地,保障國家紡織產業安全和棉農利益。
如若轉載,請注明出處:http://www.jfuyang.cn/product/51.html
更新時間:2026-10-07 18:34:55